
Qanunsuz qazancın hesabı – MÜSAHİBƏ
İşğal dövründə Azərbaycanın suveren ərazilərində qanunsuz iqtisadi fəaliyyət göstərmiş xarici şirkətlərin məsuliyyətə cəlb edilməsi və ölkəmizə vurulmuş ziyanın ödənilməsi məsələsi aktuallığını qoruyur. Təbii sərvətlərin qanunsuz istismarı, əldə edilmiş gəlirlərin müəyyənləşdirilməsi və təzminatın tələb olunması hüquqi baxımdan mürəkkəb prosesdir. Bu istiqamətdə indiyədək hansı addımlar atılıb?
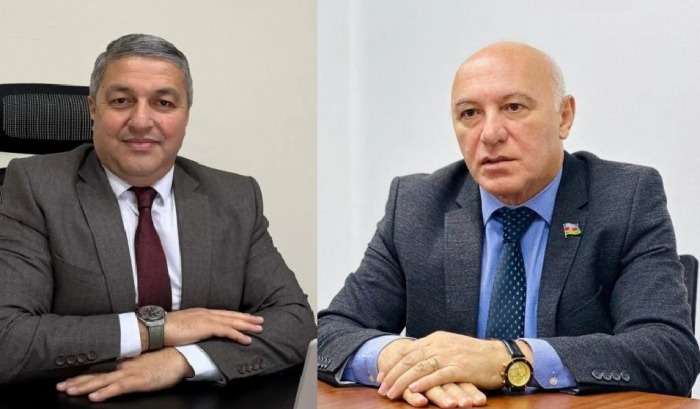
Hafta.az-ın müsahibləri Milli Məclisin deputatı Arzuxan Əlizadə və hüquqşünas Əlövsət Allahverdiyevdir.
– İşğaldan azad edilmiş ərazilərdə qanunsuz iqtisadi fəaliyyət göstərmiş xarici şirkətlərlə bağlı Azərbaycanın iddiaları hansı mərhələdədir?
A.Əlizadə:
– İşğal dövründə Azərbaycanın suveren ərazilərində qanunsuz iqtisadi fəaliyyət göstərmiş xarici şirkətlərin məsuliyyətə cəlb edilməsi dövlətimizin hüquqi müstəvidə qarşıya qoyduğu mühüm məsələlərdən biridir. Həmin dövrdə bir sıra xarici şirkətlərin Azərbaycanın razılığı olmadan təbii sərvətlərin istismarında, müxtəlif iqtisadi layihələrin həyata keçirilməsində və digər fəaliyyətlərdə iştirak etməsi ölkəmizin iqtisadi maraqlarına və suveren hüquqlarına ziddir. Bu kimi halların hüquqi qiymətləndirilməsi və məsuliyyət məsələsinin beynəlxalq müstəvidə qaldırılması Azərbaycanın legitim hüququdur. Konkret iddiaların hazırkı mərhələsi və məhkəmə proseslərinin nəticələri isə hər bir şirkət üzrə ayrıca qiymətləndirilməlidir. Burada əsas məqsəd yalnız qanunsuz fəaliyyət faktlarını ortaya qoymaq deyil, həm də hüquqi məsuliyyətin təmin olunmasına və ölkəmizə vurulmuş ziyanın ödənilməsinə nail olmaqdır.
Ə.Allahverdiyev:
– Azərbaycan Respublikası Vergilər Nazirliyi tərəfindən İsveçrə Konfederasiyasında rəsmi qeydiyyatdan keçmiş Vallex Şirkətlər Qrupunun filialı olan “Base Metals” Qapalı Səhmdar Cəmiyyətinin 2009-2017-ci illər ərzində Zəngilan rayonunun Vejnəli kəndində qeyri-əlvan metal yataqlarından gəlir əldə edərək ümumilikdə 301 milyon 918 min manat məbləğində qanunsuz mənfəət əldə etdiyi müəyyən edilib. Qeyd olunan cinayət faktları ilə əlaqədar olaraq, İsveçrə Konfederasiyası vətəndaşı, “Vallex Group” şirkətinin maliyyə investoru Vartan Sirmakes və onun rəhbəri Valeri Mejlumyan, eləcə də “Base Metals” QSC-nin baş direktoru Artur Mkrtumyan Cinayət Məcəlləsinin yuxarıda göstərilən maddələri ilə ittiham olunublar və müvafiq məhkəmə qərarları ilə istintaq orqanı tərəfindən qiyabi beynəlxalq axtarışa veriliblər.
– Təbii sərvətlərin qanunsuz istismarı nəticəsində vurulmuş iqtisadi ziyan necə hesablanır və kompensasiya hansı mexanizmlərlə tələb oluna bilər?
A.Əlizadə:
– İşğal dövründə təbii sərvətlərin qanunsuz istismarı nəticəsində vurulmuş ziyanın hesablanması mürəkkəb və çoxşaxəli prosesdir. Bu zaman hasil edilmiş sərvətlərin həcmi, onların bazar dəyəri, əldə olunmuş gəlirlər, ətraf mühitə vurulmuş zərər, infrastruktur və digər iqtisadi itkilər nəzərə alına bilər. Eyni zamanda, ölkəyə dəymiş ümumi ziyanla konkret şirkətin qanunsuz fəaliyyəti nəticəsində əldə etdiyi gəlirləri bir-birindən fərqləndirmək lazımdır. Bu məbləğlər hüquqi baxımdan eyni anlayış deyil və müvafiq sübutlarla əsaslandırılmalıdır. Kompensasiyanın alınması üçün mülki iddialar, müvafiq ölkələrin milli məhkəmələrində hüquqi prosedurlar, tətbiq edilə bilən beynəlxalq müqavilələr və digər hüquqi vasitələr nəzərdən keçirilə bilər. Əsas məsələ ziyanın sənədləşdirilməsi, səbəb-nəticə əlaqəsinin sübut olunması və qanunsuz fəaliyyətdə iştirak etmiş tərəflərin məsuliyyətinin hüquqi əsaslarla müəyyən edilməsidir.
Ə.Allahverdiyev:
– Azərbaycan Xarici İşlər Nazirliyinin 2016-cı ildə dərc etdiyi hesabatda işğal olunmuş ərazilərdə təbii sərvətlərin istismarı, qanunsuz ticarət və iqtisadi fəaliyyətlərlə bağlı faktlar, statistik məlugmatlar və nümunələr təqdim edilib.
Birincisi, qanunsuz hasil edilmiş sərvətlərin dəyəri müəyyənləşdirilir. Bunun üçün yataqlardan çıxarılan qızıl, mis, molibden və digər faydalı qazıntıların miqdarı, onların keyfiyyəti, hasilat dövründəki bazar qiymətləri və satış sənədləri araşdırılır. Peyk təsvirləri, geoloji məlumatlar, istehsal hesabatları, gömrük sənədləri və şirkətlərin maliyyə qeydləri hasilat həcmini müəyyənləşdirmək üçün istifadə oluna bilər.
İkincisi, qanunsuz gəlirlər hesablanır. Bu mərhələdə hasil edilmiş məhsulun satışından əldə edilən gəlirlər, alıcılar, ixrac marşrutları və maliyyə əməliyyatları araşdırılır. Burada ümumi satış dövriyyəsi ilə xalis mənfəəti fərqləndirmək vacibdir. Hansı məbləğin hüquqi baxımdan geri tələb edilə biləcəyi konkret işin faktlarından və tətbiq olunan hüquq normalarından asılıdır.
Üçüncüsü, dövlətə və ətraf mühitə vurulmuş zərər qiymətləndirilir. Buraya təbii sərvətlərin itirilməsi, torpaqların və su ehtiyatlarının çirkləndirilməsi, meşələrin məhv edilməsi, ekosistemlərin bərpası xərcləri və sübut edilə bilən digər iqtisadi itkilər daxil edilə bilər. Hesablamalar müstəqil ekspert rəyləri və müvafiq dövlət qurumlarının məlumatları ilə əsaslandırılmalıdır.
Dördüncüsü, məbləğlər hüquqi baxımdan yoxlanılır. Hər bir zərər maddəsi üzrə səbəb-nəticə əlaqəsi, zərərin kimə aid olduğu və onun hansı subyekt tərəfindən ödənilməli olduğu müəyyən edilməlidir. Eyni iqtisadi itkinin həm resurs itkisi, həm də itirilmiş gəlir adı altında iki dəfə tələb edilməməsi üçün ayrıca metodologiya tətbiq olunmalıdır.
– Xarici şirkətlərin qeydiyyatda olduqları ölkələrdə məsuliyyətə cəlb edilməsi nə dərəcədə mümkündür?
A.Əlizadə:
– Xarici şirkətlərin qeydiyyatda olduqları ölkələrdə məsuliyyətə cəlb edilməsi prinsip etibarilə mümkündür. Bunun üçün həmin ölkələrin milli qanunvericiliyində nəzərdə tutulan hüquqi əsaslar, məhkəmələrin yurisdiksiyası, şirkətlərin fəaliyyətinə tətbiq edilən qaydalar və Azərbaycanın təqdim etdiyi sübutlar mühüm əhəmiyyət daşıyır. Əgər şirkətlərin fəaliyyəti müvafiq ölkələrin qanunvericiliyini və ya onların tərəfdar çıxdığı beynəlxalq öhdəlikləri pozubsa, bu hallar üzrə hüquqi prosedurların başlanması üçün əsas yarana bilər. Bununla belə, praktikada yurisdiksiya məsələləri, sübutların toplanması, hadisələrin uzun müddət əvvəl baş verməsi, şirkətlərin məsuliyyəti ilə konkret zərər arasında əlaqənin müəyyən edilməsi kimi çətinliklər mövcuddur. Buna görə də hər bir iş üzrə hüquqi strategiyanın ayrıca hazırlanması vacibdir. Azərbaycan tərəfi həm hüquqi sənədlərin keyfiyyətinə, həm də beynəlxalq hüquqşünaslarla əməkdaşlığa xüsusi diqqət yetirməlidir.
Ə.Allahverdiyev:
– Azərbaycanın iddiaları üzrə xarici şirkətlərin qeydiyyat ölkələrində hüquqi məsuliyyətə cəlb edilməsi hüquqi baxımdan mümkündür, lakin bu, avtomatik baş verən proses deyil. Uğur konkret şirkətin hansı fəaliyyətdə iştirak etməsindən, sübutların keyfiyyətindən, həmin ölkənin qanunvericiliyindən və məhkəmənin yurisdiksiyasından asılıdır. Azərbaycan 2017-ci ildə xarici şirkətlərin işğal olunmuş ərazilərdəki iqtisadi fəaliyyəti ilə bağlı cinayət işlərinin və beynəlxalq hüquqi tədbirlərin həyata keçirilməsi məsələsini gündəmə gətirib. Həmin il Baş Prokurorluq İsveçrə, Bolqarıstan, Uruqvay, Argentina, Rumıniya və digər ölkələrlə əlaqəli şirkətlərin fəaliyyətinə dair araşdırma başlandığını açıqlayıb.
– Kompensasiya prosesi uzanarsa, Azərbaycanın maraqlarını qorumaq üçün hansı alternativ vasitələrdən istifadə edilə bilər?
A.Əlizadə:
– Əgər kompensasiya alınması ilə bağlı məhkəmə prosesləri uzun müddət davam edərsə, Azərbaycan yalnız bir hüquqi mexanizmlə kifayətlənməməli, mövcud qanunvericiliyin və beynəlxalq hüququn imkan verdiyi bütün vasitələri nəzərdən keçirməlidir. Buraya xarici ölkələrin milli məhkəmələrində iddiaların qaldırılması, müvafiq hallarda arbitraj mexanizmlərindən istifadə, hüquqi yardım və sübutların əldə edilməsi sahəsində beynəlxalq əməkdaşlıq, eləcə də qanunsuz fəaliyyətə aid aktivlərin müəyyənləşdirilməsi və qanuni əsaslar olduqda onların üzərinə həbs qoyulması üçün tədbirlər daxil ola bilər. Diplomatik kanallar vasitəsilə məsələni gündəmdə saxlamaq, aidiyyəti dövlətlərin diqqətini hüquq pozuntularına yönəltmək və beynəlxalq təşkilatlarda hüquqi-siyasi izahat işini gücləndirmək də əhəmiyyətlidir. Hər hansı tədbirin tətbiqi konkret hüquqi əsaslardan və müvafiq yurisdiksiyanın tələblərindən asılıdır. Azərbaycanın məqsədi yalnız kompensasiya əldə etmək deyil, həm də gələcəkdə ölkəmizin suveren hüquqlarına qarşı bu cür qanunsuz fəaliyyətlərin təkrarlanmasının qarşısını almaq olmalıdır.
Ə.Allahverdiyev:
– Dövlət tərəfindən işğal dövründə Azərbaycanın təbii sərvətlərinin qanunsuz istismarı və xarici şirkətlərin bu fəaliyyətdə iştirakı ilə bağlı kifayət qədər ciddi addımlar atılmışdır və bu istiqamətdə hüquqi və diplomatik proseslər davam etməkdədir. Müvafiq dövlət qurumları tərəfindən cinayət işlərinin başlanması, beynəlxalq hüquqi yardım mexanizmlərindən istifadə edilməsi, xarici dövlətlərlə əməkdaşlıq və vurulmuş iqtisadi ziyanın müəyyənləşdirilməsi istiqamətində tədbirlər görülmüşdür.
Bununla yanaşı, görülən işlərin miqyasını, hüquqi proseslərin hazırkı vəziyyətini və əldə edilmiş nəticələri daha dolğun qiymətləndirmək üçün ictimaiyyətə açıqlanan məlumatların sistemləşdirilməsi və genişləndirilməsi zəruridir. Əsasən, aşağıda qeyd olunan məlumatların mütəmadi olaraq dərc olunması məqsədəuyğun olardı:
– İşlərin cari vəziyyəti: neçə cinayət işi və hüquqi araşdırma aparılır, onlardan neçəsi yekunlaşıb və hansı işlər üzrə məhkəmə prosesləri başlanıb?
– Xarici dövlətlərin mövqeyi: hansı ölkələrə hüquqi yardım sorğuları göndərilib, həmin sorğulara cavab verilib-verilməyib və nəticədə hansı hüquqi tədbirlər görülüb?
– Məhkəmə nəticələri: hansı şəxslər və şirkətlər barəsində qərarlar çıxarılıb, hansı qərarlar qanuni qüvvəyə minib və onların xarici ölkələrdə tanınması və icrası ilə bağlı vəziyyət necədir?
– İqtisadi zərərin hesablanması: ayrı-ayrı yataqlar və fəaliyyət növləri üzrə hesablanmış iqtisadi zərərin və qanunsuz gəlirlərin məbləği, habelə bu göstəricilərin hesablanmasında istifadə olunan metodologiya.
– Faktiki maliyyə nəticələri: dondurulmuş vəsaitlər, müsadirə edilmiş aktivlər, Azərbaycana geri qaytarılmış vəsaitlər və alınmış kompensasiya məbləğləri. Bu göstəricilərin hər biri ayrıca təqdim edilməlidir.
Belə məlumatların müntəzəm və sistemli şəkildə açıqlanması dövlət qurumlarının gördüyü işlər barədə ictimaiyyətin daha dolğun məlumatlandırılmasına, hüquqi tədbirlərin effektivliyinin qiymətləndirilməsinə və Azərbaycanın qanuni maraqlarının qorunması istiqamətində əldə olunan nəticələrin daha aydın görünməsinə imkan verər.